

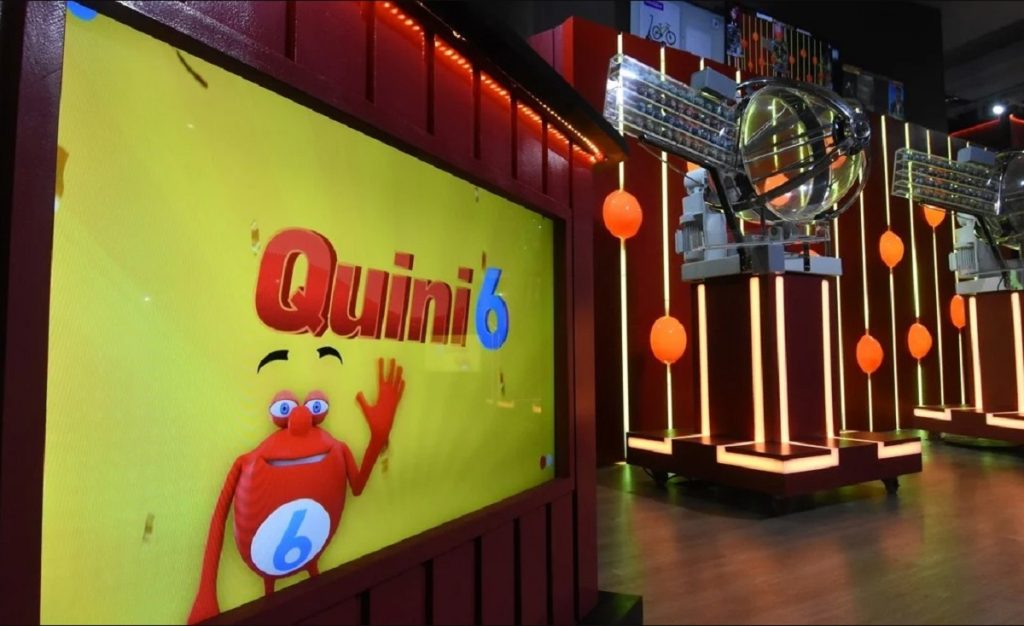
Un apostador de San Nicolás acertó los seis números de la modalidad Tradicional El Primero y se llevó el pozo completo. Por la aplicación del impuesto a los premios, recibirá más de $1.335 millones después de la retención.

Un apostador de San Nicolás, provincia de Buenos Aires, se convirtió en el único ganador de la modalidad Tradicional El Primero del Quini 6 y obtuvo un premio bruto de $1.852.200.529,20. Aunque la cifra supera los $1.850 millones, el monto que llegará finalmente a sus manos será menor: antes de cobrar, deberá aplicarse el impuesto que alcanza a los premios de los juegos de azar.
Según informó la Lotería de Santa Fe, el ganador acertó la combinación 01, 16, 25, 29, 37 y 43 y no tuvo que compartir el pozo con otros apostadores. Sin embargo, sobre el premio anunciado se realiza una retención prevista por la Ley 20.630, que establece cómo se calcula el tributo para los juegos de sorteo organizados por entidades autorizadas.
Cómo se calcula el impuesto al premio del Quini 6
La normativa establece que el impuesto no se calcula sobre el total del premio, sino sobre el 90% de ese monto. El 10% restante queda excluido de la base imponible.
En el caso del apostador de San Nicolás, sobre los $1.852.200.529,20 del premio bruto, la parte alcanzada por el tributo equivale a $1.666.980.476,28. Los restantes $185.220.052,92 quedan fuera del cálculo.
Sobre esa base imponible se aplica una alícuota del 31%. El resultado es una retención de $516.763.947,64, que se descuenta del pozo antes de entregarle el dinero al ganador.
Una vez realizada esa deducción, el monto neto queda en $1.335.436.581,56. En otras palabras, de los más de $1.852 millones anunciados después del sorteo, el apostador recibirá poco más de $1.335 millones.
Por qué el descuento no representa el 31% del premio total
Aunque la alícuota prevista por la ley es del 31%, no significa que ese porcentaje se descuente sobre la totalidad del premio. Como el cálculo se realiza sobre el 90%, la carga efectiva representa el 27,9% del monto bruto.
La diferencia es importante: si el 31% se aplicara directamente sobre los $1.852 millones, la retención ascendería a $574.182.164. Sin embargo, al excluir el 10% del pozo de la base imponible, el descuento se reduce a poco más de $516,7 millones.
La proporción se mantiene, aunque cambie el monto del premio. Por cada $100 que gana un apostador, $27,90 se destinan al impuesto y los $72,10 restantes quedan para el ganador, siempre que se supere el mínimo establecido por la normativa.
Cuándo se paga el impuesto y cuál es el monto mínimo alcanzado
La retención se realiza directamente al momento de liquidar el premio. Por ese motivo, el ganador no tiene que hacer un pago adicional ni abonar el impuesto por separado después de recibir el dinero: la suma que se le entrega ya contempla el descuento correspondiente.
La Ley 20.630 alcanza a los premios que superan los $1.333,33. Ese mínimo funciona como umbral para la aplicación del tributo y está muy por debajo de los montos que suelen repartirse en las principales modalidades del Quini 6.
Deja una respuesta